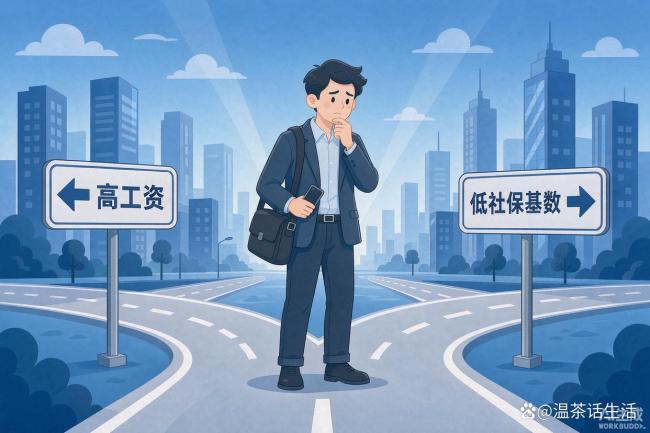
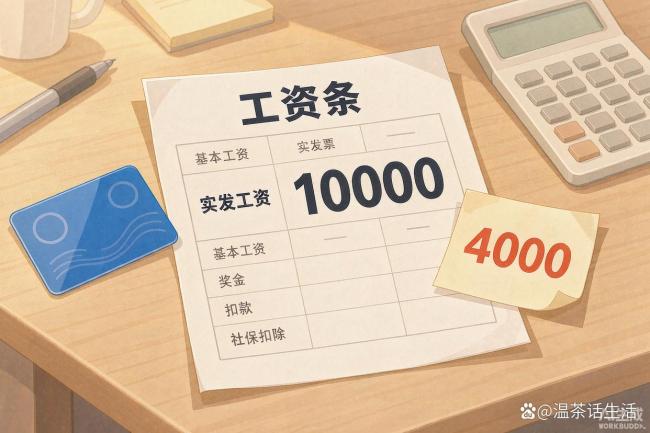
月薪一万二,到手八千五,很多人认为差的只是个税。前两天“月薪过万,社保缴费基数却是4000元”成为热门话题,引发广泛讨论。有人发现自己的月薪1万5,但社保缴费基数只有4500;还有人工作十年才意识到自己被低缴了社保。
别急着责怪公司,我们先来算清楚这笔账。“高工资、低基数”的操作在现实中并不罕见。按规定,社保缴费基数应该是你上一年度的月平均工资。然而,一些公司通过“阴阳工资”方式,将合同工资写为4000,剩下的部分通过绩效、补贴或报销发放。这样公司每月能少缴近2000元的社保费用,员工到手的钱似乎多了几百,但实际上吃亏的是员工自己。
这种做法看似双赢,实际上损害了员工的长远利益。首先,养老金计算直接挂钩缴费基数。如果缴费基数是4000而不是10000,退休后每月养老金差距可能超过2000元。其次,医保个人账户划入金额也按基数计算,基数越低,每月打入卡里的钱就越少。最后,工伤、失业和生育待遇都按基数核定,赔偿基数不同,实际拿到的金额差异很大。
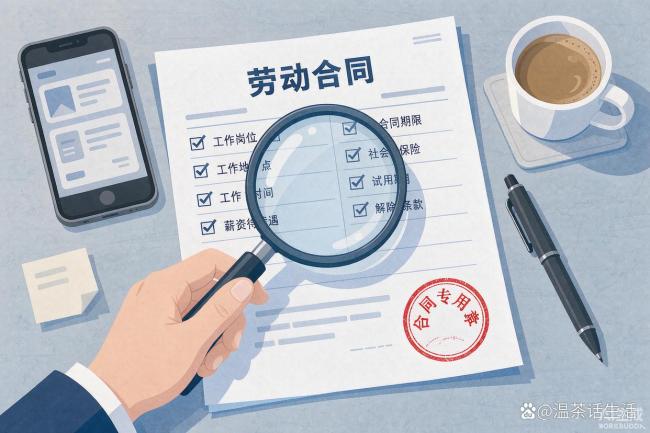
从法律角度来看,低报基数属于违法行为。《社会保险法》明确规定,用人单位应按职工实际工资总额申报缴费基数。员工可以向社保稽核部门投诉,公司不仅要补缴,还可能面临滞纳金和罚款。即使员工自愿签署放弃社保协议也是无效的,因为社保是法定义务。
打工人可以通过以下步骤查清自己的社保缴费基数:打开“掌上12333”APP或支付宝市民中心查询社保缴费基数;对比实际月均工资(含奖金、补贴),如果差额超过30%就要警惕;与公司人事沟通补缴,若沟通无果,保留工资流水、劳动合同,向当地社保稽核科或劳动监察大队投诉。
年轻时可能觉得社保是“被扣走的钱”,但到了中年才会明白,这是给未来的自己存的底气。公司省下的每一分社保费,都是从你60岁后的饭碗里舀走的。这笔账,你算清了吗?你的社保基数跟工资匹配吗?
乐盈配资提示:文章来自网络,不代表本站观点。